Ce este refinanțarea și când devine indispensabilă?
Dacă plătiți lunar mai multe rate la bănci sau IFN-uri diferite, probabil ați simțit presiunea scadențelor multiple, a comisioanelor de administrare plătite în paralel și a dobânzilor care nu vă mai permit să economisiți. Refinanțarea creditului reprezintă operațiunea prin care un nou finanțator vă acordă un credit pentru a lichida datoriile vechi.
Rezultatul este simplu: rămâneți cu un singur credit, o singură rată lunară, un termen reeșalonat și, de cele mai multe ori, o rată lunară semnificativ mai mică.
Politica de Transparență Bancuran
La Bancuran, scopul nostru este să vă redăm libertatea financiară. Serviciile noastre de intermediere presupun costuri și comisioane de procesare a dosarului. Ne asumăm o transparență totală: vă prezentăm graficul comparativ înainte și după refinanțare, detaliind toate costurile și comisioanele înainte de luarea unei decizii.
Motive pentru care refinanțarea vă aduce economii uriașe
- Scăderea ratei lunare: Prin extinderea perioadei de rambursare până la limita legală de 5 ani, presiunea lunară pe bugetul familiei se reduce substanțial.
- Înlocuirea dobânzilor mari de la IFN-uri: Dacă ați apelat în trecut la credite rapide cu dobânzi mari, refinanțarea lor printr-un credit bancar clasic cu dobândă de 8-10% vă economisește mii de lei.
- Eliminarea costurilor paralele: Nu mai plătiți 3 sau 4 comisioane lunare de administrare cont la bănci diferite.
- Obținerea de bani în plus: Puteți solicita o sumă suplimentară pentru alte nevoi personale, integrată în aceeași rată unică.
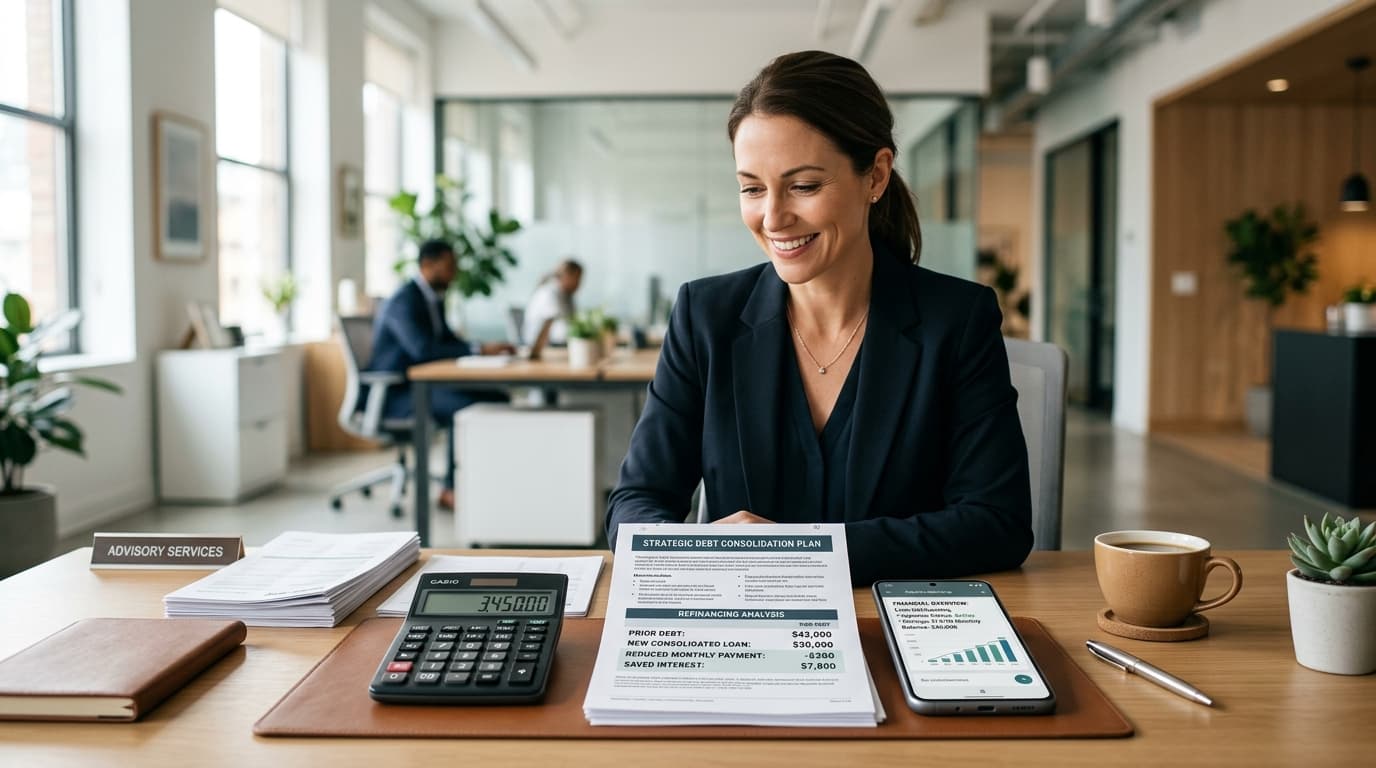
Exemplu comparativ: Înainte și După Refinanțare
| Situație | Înainte de Refinanțare | După Refinanțare Bancuran |
|---|---|---|
| Număr credite active | 3 credite (2 bănci + 1 IFN) | 1 singur credit |
| Total rată lunară de plată | 2.450 RON / lună | 1.350 RON / lună |
| Economie lunară realizată | - | +1.100 RON rămași în buzunar |
| Gestionare plăți | 3 scadențe diferite, risc de întârziere | O singură scadență fixă pe lună |
Cine se califică pentru refinanțare?
- Persoane cu venituri nete lunare de minimum 1.800 RON.
- Vechime la actualul angajator de minimum 3 luni.
- Credite existente fără întârzieri majore curente (sau cazuri cu întârzieri pe care le putem soluționa prin parteneri flexibili).
Aflați mai multe detalii și calculați noua dumneavoastră rată pe pagina de servicii de refinanțare credite.